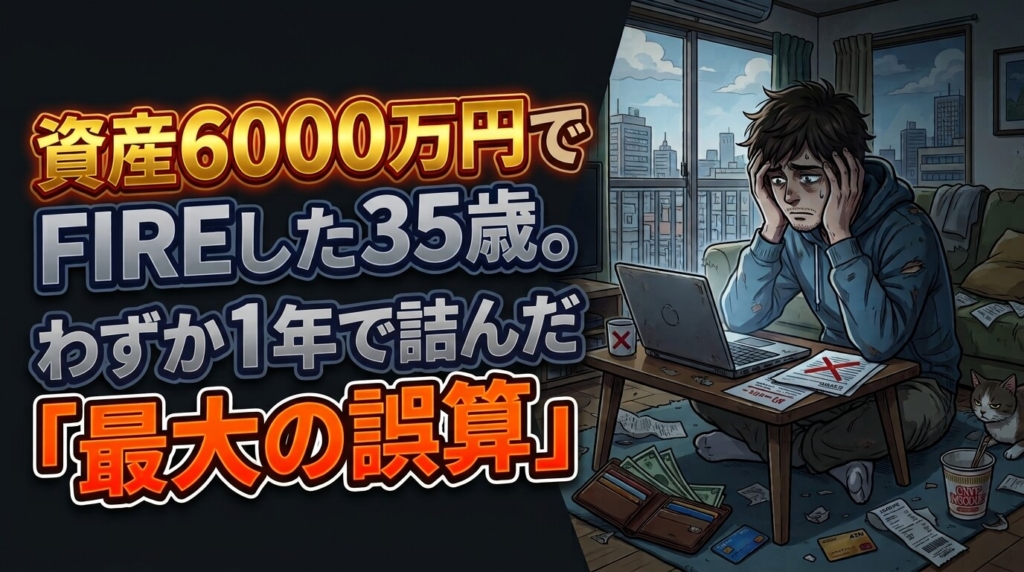
資産6000万円でFIREした35歳。わずか1年で詰んだ「最大の誤算」
どうも。『毎日が祝日。』いわいです。
資産をしっかり準備して憧れのFIREを達成したはずなのに、たった1年で資産が大きく減ってしまって行き詰まる人がいます。
自由に暮らせる未来を夢見て会社を退職したものの、思いも寄らない出費や精神的な負担に襲われて後悔する事例は決して珍しくありません。
なぜなら、完璧な資金計画を立てたつもりでも、定期的な収入を完全に無くしてしまうと想像以上のリスクが発生するからです。
そこで今回は、ある男性の体験を通して、FIRE達成後に待ち受けていた現実をご紹介します。
自分では綿密なFIRE準備を進めていると思っている人は、計画チェックの意味も含め、最後までお付き合いください。
 ←こちらのクリックをお願いします。
男性がFIREに至り、1年目で起こったこと
エンジニアとして13年間働いてきた35歳の男性は、深夜の緊急対応や激しい海外出張で心身ともに限界を迎え、退職を決意しました。
それまでに働いて貯めた預金3800万円と投資信託2200万円を合わせ、合計6000万円の資金を用意できました。
「毎月の生活費を20万円に抑えれば、6000万円で25年は生活できるはずだ」
男性はこのように考え、さらに60歳になれば年金が受給できるため問題ないと信じて職場を去りました。
退職した直後の1ヶ月は、目覚まし時計をセットせずに眠る毎日に強い解放感を味わっていました。
しかし、自由な時間が増えたことで次第に退屈を感じるようになり、退職から1年が過ぎた頃には資産が1180万円も減っていました。
その結果、手元に残ったお金は4820万円まで減り、当初思い描いていた穏やかな生活は急速に行き詰まっていったのでした。
失敗の3つの要因と誤算
このように、わずか1年という短期間で資金が大きく減ってしまった裏には、3つの致命的な見落としがありました。
1つ目は、前年の高い所得をもとに請求される住民税や国民健康保険料などの高額な税負担です。
会社員の頃は会社が半分支払ってくれていた負担がすべて自己責任となり、退職初年度だけで197万円という高額な支払いに追われました。
2つ目は、会社を辞めたことで、逆に生活費が急増したことです。
社宅を退去して賃貸マンションへ引っ越したことで家賃が4倍になり、暇な時間を埋めるための外食やレジャー費用も重なって、月々の生活費が想定の20万円から34万円まで膨らみました。
これに関しては、自業自得としか言いようがありません。
3つ目は、株価が急落した際に不安に耐えきれず、底値のタイミングで保有資産を全額売却してしまったことです。
毎月の給料という確実な収入がない状態では資産の減少に精神が耐えられなくなり、損切りを選択しました。
さらに、無職になったことでクレジットカードの新規発行審査にも落ちてしまい、社会的信用の低さを痛感することになりました。
得られた教訓と解決策
こうして行き詰まっていた男性に転機をもたらしたのは、山奥で天然氷を作る職人親子との出会いでした。
氷屋の作業を手伝う中で、夏の暑さで溶けていく氷を冬の間に少しずつ蓄える作業に触れました。
その際、職人の娘さんから「月12万円を自力で稼ぐことは、3600万円の資産を持っていることと同じ価値があります」と言われ、資産の合計金額だけに頼る生き方の限界を痛感しました。
この言葉を受けて「会社は辞めたけれど、働くこと自体をやめる必要はない」と考え直した男性は、前職で培った技術や英語スキルを活かし、氷屋の手伝いとして再び働き始めました。
実冬は氷の切り出し、夏は保冷設備の保守や海外向け通販の英文対応、さらに機器の点検作業を請け負い、年間144万円の収入を確保しました。
あわせて職場に通いやすい場所へ引っ越して家賃を下げ、仕事で日常が充実したことで無駄な出費も消えていきました。
こうして毎月の収入が入る安心感を取り戻したことで、売却してしまった投資商品も焦らず買い戻すことができたぞうです。
私がこの事例を見て思うこと
まず、退職したら、住民税と健康保険料の負担が大きくなる点は絶対に見過ごしてはいけないということです。
もちろん私は理解しており、リタイア計画の1年目の支出額はそれ以降の年と比較して大きな額で設定済です。
今や生成AIに質問すれば、退職翌年の自己負担がどれくらいになるかは、ざっくりと把握することくらい容易です。
また、リタイア後の支出増加は多くの人が見落としているように思います。
会社員時代とは比較にならないような自由時間が生じるため、娯楽に興じ、支出が増えるパターンが意外に多く存在します。
大半の人は、FIREのために財布の紐を固く閉じ、倹約に努めてきているはずなのですが、ゴール達成で緩んでしまうようです。
FIRE達成はゴールではなく、新たな生活のスタートでしかなく、持て余す程の資産が無い限り、支出を多くすれば当然の結末と言えます。
引っ越して、家賃が高くなることを計算できていなかったなど論外です。
そして、狼狽売りという投資では最もやってはいけないことを、しかもリタイア後におこなってしまっています。
投資益が頼みの綱だったはずなのに、下落して売却しては、もはや自〇行為です。
会社員時代にどんなに強気なことを言っていても、FIRE後も同じメンタルで投資を継続できなくなる恐れがある点は知っておくべきです。
まとめ
以上『資産6000万円でFIREした35歳。わずか1年で詰んだ「最大の誤算」』でした。
会社を辞めて自由を手に入れるためには、大きな資産を用意することだけが正解ではないことがよく分かる事例です。
定期的な収入が途絶えた状態で貯金を取り崩していく生活は、予想以上に大きな不安をもたらします。
FIREを成功させるコツは、完全に無職になることではなく、自分の得意な分野で無理なく稼ぎ続ける仕組みを持つことです。
だからこそ、退職届を出す前に、まずは給料以外のルートで月5万円でも稼げる状態を作っておくことが、経済的・精神的な安定につながります。
以下関連記事です。
50代で実際に早期リタイアした人たちが体験談を語ってくれており、FIREのヒントになります。
 https://likeaferiado.com/2026/07/12/50dai-retire-koukai-hint...
39歳エンジニアが資産8000万円でFIREしたものの、現実は甘くなかったようです。
40歳・7000万円でFIREした男性が辿った悲惨すぎた末路とは一体どのようなものだったのでしょうか。
←こちらのクリックをお願いします。
