金融資産が5000万円まで貯まった人と一般人の違い【準富裕層のリアル】
どうも。『毎日が祝日。』いわいです。
5000万円貯めた人は、貯められない一般人と何が違うのでしょうか?
5000万円はすごく大きい金額であり、あればいいなと思う金額でしょう。
もちろん世帯によって十分ゆとりが生まれたり、まだ足りないといった差はあるでしょうが、そこそこいい金額だと思います。
そして5000万円は、選ばれた人だけが手にするのではなく、正しい行動を積み重ねれば誰にでも手が届きうる金額なのです。
そこで今回は、金融資産5000万円が貯まった人は何が違うのか、そしてどう貯めるのかを考えていきたいと思います。
5000万円以上貯めたいと考えている人や、資産形成で行き詰まっている人は、ぜひ最後までお付き合いください。
 ←こちらのクリックをお願いします。
1.お金の増え方の違い
では早速、金融資産が5000万円以上に貯まった人と、そうではない一般人との間にどのような違いがあるかを見ていきましょう。
まず1つ目は「お金の増え方」の違いです。
資産を5000万円まで貯められる人というのは、多くの場合、投資をしています。
ここでは仮に資産5000万円を全額投資していることにしましょう。
それに対して、投資をせずに貯金だけで1000万円しか貯められていない人がいるとします。
この時点で、すでに4000万円の差が開いています。
加えて、投資している人は毎月20万円を積立投資し、貯金だけの人は毎月5万円を貯金し続けるとします。
運用利回りは5%、普通預金の金利は0.5%と仮定したとき、二人の10年後の資産の差はどうなるでしょうか?
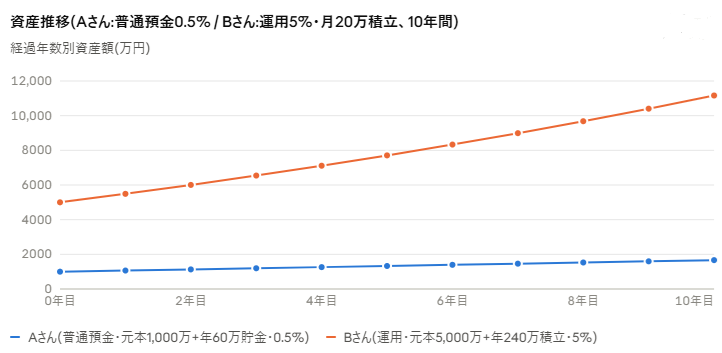
Aさん(普通預金0.5%、元本1,000万円+年60万円貯金):約1,665万円
Bさん(運用5%、元本5,000万円+年240万円積立):約1億1,163万円
差額:約9,498万円
貯金のみで必死に貯めても、投資をしているBさんには全然かなわず、差が2倍以上に広がっていることが分かります。
参考として、Bさんと同じ元本・積立額で預金金利0.5%なら10年後は約7,710万円で、差は約3,450万円です。
このように、お金の増え方には、投資の有無で大きな差がつくことが分かります。
2.行動習慣とマネーリテラシーの違い
2つ目は「行動習慣とマネーリテラシー」の違いです。
この手の資産の比較をすると、「収入が多いから資産も多いのは当たり前。自分は収入が少ないから資産も少ない」と収入の差に言及する人が必ず現れます。
また、最近は「格差が拡大している」「富裕層だけが豊かになっている」的なことを聞くことが確かにあります。
はたして、本当に格差は広がっているのか、その差は収入によるものなのか、ちょっと調べてみました。
変わらぬ所得構造
まずは、給与所得分布を上位1%(99%点)、上位10%(90%点)、中央値の3本の線で示したグラフをご覧ください。
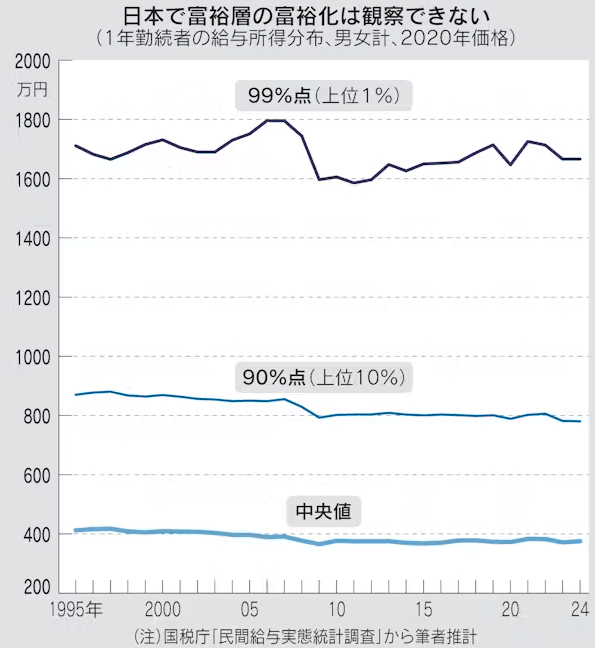
まず目を引くのは、上位1%のグラフは2000年代半ばをピークに頭打ちとなり、リーマンショックで大きく落ち込んだ後、ピーク時の水準を取り戻せていないという事実です。
上位10%、中央値も同様にリーマンショックを境に切り下がり、その後は横ばいから緩やかな下落基調で推移しています。
それでも、上位1%は他の2本と比べると持ち直しているように見えますが、30年前の水準を上回るまでには至っていません。
ここから言えるのは、少なくとも「給与所得」という軸で見る限り、階層を問わず所得水準そのものがこの約30年間、実質的には伸びていないことです。
上位1%さえ伸びていない以上、「富裕層が独り勝ちし、中間層・低所得層が置き去りにされている」とは必ずしも言えないように思われます。
ただし、これは給与面だけの話で、別のデータを見ると違った面が見えてきます。
準富裕層以上とマス層の変化
次に、野村総研が発表している富裕層ピラミッドのデータを見てみましょう。なお、野村総研の区分は、金融資産から負債を差し引いた「純金融資産」が基準です。
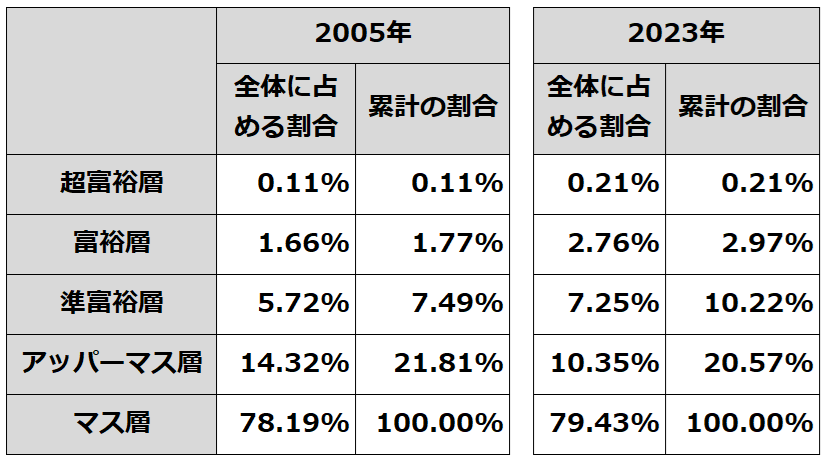
2005年と2023年を比較すると、超富裕層は0.11%から0.21%へ、富裕層は1.66%から2.76%へ、準富裕層は5.72%から7.25%へと、いずれも増加しています。
その結果、準富裕層以上の合計は7.49%から10.22%へと拡大しています。
この背景として考えられる要因の一つが、株価上昇です。
日経平均は2005年末の1万6,000円台から2023年末には3万3,000円台へと倍以上に上昇しています。
株式などの資産を保有していた世帯は、資産評価額が押し上げられ、上位カテゴリーに移動した可能性があります。
実際、この約20年で最も比率を落としたのはアッパーマス層(14.32%→10.35%)であり、その多くが準富裕層以上へと繰り上がったと見れば、上位カテゴリー全体の増加と符合します。
もちろん、この上位層の増加が株高だけによるものと断定はできません。
しかし、給与所得がほぼ横ばいだったことを踏まえると、この約20年で資産を伸ばせたかどうかを分けたのは、給与ではなく資産保有の有無だった可能性があり、今後も資産形成において投資の重要性が増していくことを示唆しています。
個人金融資産は株価高騰で過去最高
そしてその兆しは、早くも統計に表れ始めています。
日銀が発表した2026年4~6月期の資金循環統計(速報)によると、6月末時点で個人(家計部門)が保有する金融資産残高は、前年同月末比11.0%増の2519兆円となり、過去最高を更新しました。
6月に日経平均株価が史上初めて7万円を突破するなど、株価の高騰が主な背景です。円安による外貨建て資産の評価額の押し上げも寄与しています。
株式等は47.0%増の486兆円、投資信託は36.8%増の193兆円と、いずれも過去最高となりました。
給与所得はこの約30年ほとんど伸びていない一方で、資産の側はこれほどの伸びを見せているのです。
株式や投資信託を持っていたかどうかが、この数年の資産格差を大きく左右したと考えられます。
ただし、誰にとっても資産形成が簡単というわけではありません。
物価高や社会保険料の増大により、多くの世帯にとって貯蓄そのものが以前より難しくなっています。
そんな厳しい状況下でも、貯める人は貯めていますし、資産を着実に増やしている人もいるのです。
準富裕層以上の行動習慣とマネーリテラシー
そこで、金融資産5000万円以上に到達する人が実際に何をしているのかを見ると、特別なことは何もなく、資産形成の「王道」と言える行動パターンを徹底・継続できています。
資産形成の「王道」とは、支出の削減、収入の増加、そして投資です。
徹底した支出管理で収入が増えても生活水準を上げないこと。
自分の付加価値を高め、収入を増やし、入金力を上げること。
そして、株や投資信託を始めとした投資を行い、あとは保有し続けること、この3つです。
5000万円くらいであれば、投資をしなくても到達は可能ですが、相当な時間を要するため、根気が必要です。
現に投資をしてこなかった私は、5000万円達成を47歳まで待たなければなりませんでした。
多くの人は支出管理で躓いており、単純にお金の使いすぎに気づけていないだけです。
また、5000万円以上の資産額に到達する人は、投資を始めて以降、株価の大きく下落したときでもパニックになりません。
株価は時に下落し、資産の減ることがあるのは当然のことと認識していますし、売却してしまえば、その後の回復期の株価上昇を逃して、資産を増やせません。
よって、投資で資産を増やせる人は、市場に居続けられるだけのメンタルコントロールができていると言えます。
3.お金との向き合い方の違い
3つ目の違いは、貯まった後のお金との向き合い方に表れます。
ここまでは貯めるための違いを見てきましたが、5000万円という水準に到達すると、単に資産が増えるだけでなく、お金への向き合い方そのものが根本から変わっていくのです。
一点目は、精神的なゆとりが生まれることです。
2019年に「老後2000万円問題」が話題になり、昨今ではインフレの影響でこれを「老後4000万円問題」と呼ぶ声も出てきています。
それでも5000万円あれば、この水準はすでにクリアしているため、お金の面で余裕を持てるようになります。
二点目は、目先の生活費への不安が消えることで、視点が「今をどう乗り切るか」から「この先の人生をどう設計するか」へと移っていくことです。
転職や独立といったキャリアの選択、住まいや子どもの教育、老後の暮らし方など、数年〜数十年単位の意思決定に、腰を据えて向き合えるようになります。
目先の収支に振り回されなくなる分、資産をどう維持し、次の世代へどうつなげていくかという、持続可能性への視点も自然と入ってくるようになります。
三点目は、意思決定の基準そのものが変わることです。
仕事や生き方を選ぶ基準が、「生活のために必要か」から「自分が本当にやりたいか」へと移っていきます。
お金の不安が薄れることで、自分自身に本質を問うようになり、本当に必要なことか、やりたいことなのかを見極め、不要なものを手放していけるようになるのです。
結果として、気の乗らない仕事や望まない異動を断る余裕が生まれ、サイドFIREも生活費などの条件次第で選択肢として検討できるようになります。
資産5000万円シミュレーション
では、資産5000万円を貯めるには、どれくらいの時間がかかるのでしょうか?
今のご時世、さすがに投資をやらずに5000万円を目指すのは、なかなか厳しいでしょうから、投資をする前提でシミュレーションします。
今回は、最初は月5万円の積み立てからスタートし、毎年1万円ずつ投資額を増やしていきます。
そして、年利5%で運用すると、何年後に5000万円に到達するのか、見てみましょう。
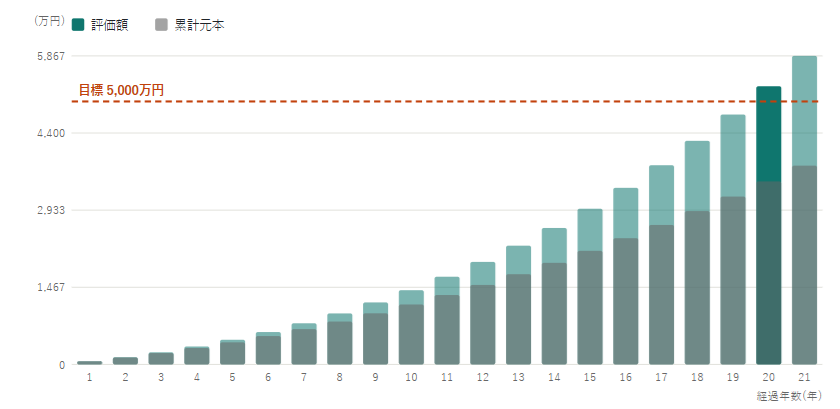
グラフでは20年後になっていますが、19年6ヶ月後の達成となりました。
それに対して投資をせず、普通預金(金利0.5%)の場合であれば24年1ヶ月後だったので、4年7ヶ月の差が生じました。
また、預金のほうが投資と比較して元本を約1,450万円多く積み立てる必要があり、最終年は月29万円の積み立てになっています。
投資の力の大きさを感じるシミュレーションです。
当然、毎月の積立額をもっと早いペースで増やしていければ、5000万円到達はもっと早くなります。
だからこそ、「入金力をいかに高めるか」が資産形成の大きなカギを握ると言えるのです。
今日から始める5000万円への3ステップ
では、これから5000万円を貯めるには具体的に何から始めればよいのでしょうか?
資産形成の手法そのものに、特別なものはありません。
今日からできることの1つ目は、家計の見える化です。
家計簿アプリで口座やカードを連携し、通信費・保険料・サブスクなどの固定費を優先して見直します。
固定費を見直したら、食費や洋服、美容、娯楽といった変動費も見直します。
2つ目は、投資の仕組み化です。
新NISAなどを活用し、給料日に自動で積立が行われるよう設定すれば、意志の力に頼らず続けられます。
月5万円から毎年1万円ずつ増やし、年5%で運用できた場合、先ほどのシミュレーションでは約19年半で5000万円に届きます。
3つ目は、下落局面のルール作りです。
「暴落しても10年は絶対に売らない」とあらかじめ決め、生活費の半年〜1年分を現金で確保しておけば、相場が荒れても落ち着いていられます。
ただし、特に投資を始めて3年くらいは、大きな下落で資産を減らすリスクも大きいため、余裕資金の範囲で行い、メンタルを慣らしていくべきです。
これらに加えて、スキルアップなどで収入を増やし、入金力を高められれば、到達はさらに早まります。
どれも難しくはありませんが、だからこそ「継続できるかどうか」で差がつくのです。
5000万円到達後に気をつけたいお金との向き合い方
では、5000万円に届いたら、それでゴールなのでしょうか。
実は、到達してからのほうが、お金との付き合い方は難しくなる可能性があります。
まず気をつけたいのは、支出の増加です。
達成感から気が緩み、「少しくらいなら」と使ううちに、生活水準が上がってしまう人がいます。
せっかく築いた資産の土台が崩れかねないため、到達後も支出管理の習慣は続けるべきです。
一方、投資については、この先どこを目指すかで方針が変わります。
たとえば1億円を目指すなら、ここで手を緩める理由はなく、積立と運用を続けていくことになります。
ただし、資産が大きくなるほど、株価の変動で増加する金額だけでなく減少する金額も大きくなります。
そのため、どこまでの値動きなら耐えられるかを確認したうえで、攻める範囲を決めておくと安心です。
逆に、5000万円で十分だと考えるなら、リスクを抑えて資産を守る道もあります。
株式の一部を売却し、例えば債券など値動きの小さい資産に振り替えるといった手法が考えられます。
5000万円の先にある「使う」という課題
5000万円以上の資産は、あくまで金銭面での余裕をもたらしてくれるものです。
本当に大事なのは、築いた資産をいかに使い、人生を充実させるかです。
ところが、貯めることに慣れた人ほど、長年の節約習慣が染みついてしまい、使う段階でブレーキがかかりがちです。
また、資産が減ることに対し不安を感じたり、減らしたくないという感情が芽生えたりします。
これは、貯めること自体が目的化してしまった人に起こりがちです。
そのため、貯めるだけでなく、同時に使うことにも慣れておかないと、人生の最終局面において、「使わなかったことに対する後悔」を抱くことになります。
お金を貯めるばかりでなく、お金を使って人生の経験値を貯めることも同時進行で行っていくべきです。
まとめ
以上『金融資産が5000万円まで貯まった人と一般人の違い【準富裕層のリアル】』でした。
準富裕層以上に辿り着ける人と一般人の間には、資産形成に対する意識と行動に明確な違いがあります。
資産形成の手法自体は特別なものではなく、王道を続ける意識と習慣こそが差を生みます。
また、5000万円はあくまで通過点であり、人生の選択肢が広がる分岐点の一つにすぎません。
だからこそ大事なのは金額そのものより、自分がどんな人生を送りたいか、どのラインで満足感を得られるかを見極めることなのです。
以下関連記事です。
「貯金3000万円で人生変わる」という説はウソだったことを、実際に達成者が暴露しています。
 https://likeaferiado.com/2026/07/08/chokin-3000manen-koeru/
金融資産7000万円達成して3ヶ月が経過したのですが、いろいろと予想外の変化が生じたのでご紹介します。
たとえ資産が7000万を超えても、ただ会社を辞めたいだけの安易なFIREは考え直すべきです。
←こちらのクリックをお願いします。
