おひとりさまの老後資金は6000万円!?本当に必要な額を試算してみた
どうも。『毎日が祝日。』いわいです。
物価上昇が続き、年金も不安になる中、老後資金が心配な人は絶えないようです。
しかし、不安を抱きながら、具体的な行動には移れない、何をしたらよいのか分からないという人もいます。
そこで今回は、単身世帯(おひとり様)を対象とした「リタイア時に必要な老後資産額」をシミュレーションしてみます。
そして、その金額をいかに貯めるか、いかに老後資金を枯渇させないようにするかを考えていきます。
一体いくら老後資金を貯めればよいのか、目安が欲しい人はぜひ最後までお付き合いください。
 ←こちらのクリックをお願いします。
試算の前提条件
ここで言う「老後」とは、65歳以降のことを指します。
老後を支える年金は、手取り12万円がずっと続くと仮定します。
実際に自分が受け取るであろう年金額は「ねんきん定期便」や「ねんきんネット」で調べておきましょう。
次に老後の生活費は、生活レベルやお金の使い方を考慮し、月15万円・18万円・21万円の3パターンで考えます。
なお、インフレも考慮し、毎年2%ずつ支出額が増加する想定です。
そして、年齢も一律ではなく、寿命に応じて75歳になるまでの10年間から5歳ごとに、95歳になるまでの30年間と5パターンにしました。
よって、全部で15パターンのシミュレーションとなっています。
老後資金シミュレーションだが・・・
では、15パターンのシミュレーションの結果をご覧ください。
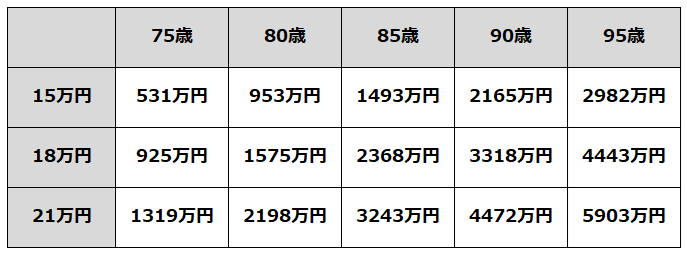
これはあくまで年金の手取りを12万円に固定した単純計算です。
ただ、従来の画一的な計算に比べれば、目安としては実用的だと個人的には思います。
自分の近い親族から推測して、だいたい何歳くらいまで生きることになりそうか考えると、参考になるかもしれません。
ただし、ここで注意点です。
この金額は、あくまで生活費ベースの計算であって、例えば医療・介護費といった将来避けられない支出や住宅関連の修繕費のような長く生活し続ければどうしても発生する支出が考慮されていません。
およそ1000万円程度を見込んでおけば、十分ではないかと予想します。
「私はゴージャスな老人ホームでなければ嫌」とか言う人はもっと多額を見込んでください。
老後資金の準備・運用のポイント
では、いかに老後資金を貯めればよいのか、その方法を考えていきます。
1.退職金
会社員であれば、「退職金」という大きな収入があります。
厚生労働省の調査では、大卒者の平均退職給付額は約1000〜1900万円程度とされていますが、企業規模や制度によって差が大きいのが実情です。
見込まれる退職金を先ほどのシミュレーション結果から差し引けば、自分で用意しなければならない老後資金を算出できます。
2.老後も働く
次に、老後も働き続けるという選択肢があります。
例えば65歳から70歳まで月10万円のペースで働き続ければ、それだけで600万円の取り崩しを防げる計算になります。
長く働き続けることで、老後資金の寿命を延ばすことが可能です。
ただし、何歳まで働き続けられるかは、自身の健康状態とモチベーション次第と言えます。
3.年金の繰下げ受給
3つ目に、年金を繰り下げて66歳以降に受け取るという選択肢もあります。
繰下げ受給を選択することで、1ヶ月遅らせるごとに0.7%(1年で8.4%)増やせます。
例えば70歳まで繰り下げれば受給額は42%増、上限の75歳まで繰り下げれば84%増となります。
ただし、増やしすぎれば税金や社会保険料の負担で、手取りが期待ほど増えないというデメリットもあります。
4.資産運用
4つ目は投資、資産運用です。
貯金だけではインフレ時代の資産形成は非常に苦しくなっていきます。
なぜなら、せっかくお金を貯めても物価が上昇するのですから、現金のまま置いておけば価値が目減りするからです。
そこで、NISAやiDeCoの非課税制度を活用するのが効果的です。
新NISAなら年間360万円・生涯1800万円まで非課税で運用でき、仮に月5万円を年利5%で30年間積み立てられれば、元本1800万円が約4160万円まで育つ計算になります。
5.支出の削減
最後は支出の削減です。
そもそも、支出が多すぎるからお金が貯まらないのです。
例えば月1万円の固定費を見直せるだけで、老後30年間ではそれだけで360万円の差が生まれます。
支出を減らせば貯金が増えるし、老後資金の寿命も延ばせますし、用意すべき老後資金も少なめで済みます。
資産形成は、支出の少なさが非常に重要です。
私の考える老後資金対策
私の会社には退職金がありません。
また、早期リタイアを志向しているため、老後に働き続けるという選択肢も微妙です。
となれば、退職するまでに貯め切る勝負となります。
よって、支出を減らし、できるだけ多くの金額を投資に回す。
あとは、ひたすら継続するのみです。
私の場合は、比較的に早くから貯金してきたため、平均よりは多くの金額を貯めることができており、すでに先ほどのシミュレーションの最多額5903万円を上回っています。
しかし、私の目標は早期リタイアのため、もっと多くの額を築く必要がありますし、リタイア後に極力減らさないことも資産維持に必要となります。
そのため、短期労働で資産をつなぐことも現実的な選択肢として考える必要が浮上しています。
ただ、ここまで資産形成が比較的上手く進んだのは、支出の削減の効果によるところが大きいです。
資産形成の基本である「支出の削減」を忠実に実行してきたことが、現在の資産の土台になったことは言うまでもありません。
まとめ
以上『おひとりさまの老後資金は6000万円!?本当に必要な額を試算してみた』でした。
いかがでしたか?
老後資金の額は、年金や生活費、そして何歳まで生きるかによって、驚くほど幅が出ます。
だからこそ、漠然とした不安を抱えたままにせず、自分の場合はいくら必要なのか、一度数字で確かめてみる価値があります。
退職金の有無や働き方、繰下げ受給、資産運用、支出の見直しなど、使える手段は一つではありません。
複数を組み合わせるほど、老後資金の寿命は着実に延びていきます。
今の生活を大きく変えなくても、できることから始めれば、将来への不安は少しずつ小さくなっていくはずです。
以下関連記事です。
早期退職した59歳男性が退職金を4000万円上乗せしたのに、なぜか大後悔しているワケをご説明します。
 https://likeaferiado.com/2026/09/12/souki-taisyokukin-daikou...
資産5億円もの資産があっても幸せではなかったと語る80歳男性が残した後悔は必見です。
『老後にお金が底を尽きる人』にありがちな3つの共通点を元銀行員が教えてくれました。
←こちらのクリックをお願いします。
