日本人の9割は届かない!金融資産5000万円の世界の意外な現実【貯める方法|FIRE】
どうも。『毎日が祝日。』いわいです。
資産5000万円は多くの人が目指す大きな金額であり、一つの基準となる金額です。
実際にこの金額まで到達できる人は、日本人のわずか1割程度しかいません。
しかし、実際に到達した人たちの中には、誰にも打ち明けられない悩みを抱えている方も少なくないという声があります。
資産を増やすことには成功しているはずのに、なぜ心から喜べないのでしょうか?
そこで今回は、「資産5000万円の世界」と題して、到達後に見えてくる現実と資産形成の方法、そして到達後の生き方の選択肢をご紹介します。
資産5000万円以上を貯めたい人や、将来のお金の不安を減らしたいと考えている人は、ぜひ最後までお付き合いください。
 ←こちらのクリックをお願いします。
1.実はそれほど「お金持ち」ではない
資産5000万円の世界の意外な現実1つ目は『実はそれほど「お金持ち」ではない』ということです。
実際、金融資産5000万円を達成した私自身の実感としても、それほどお金持ちとは感じていません。
確かに資産5000万円があれば、たとえ今の仕事を失っても、10年以上は暮らしていける計算になります。
最悪いつ仕事を辞めても生活に困らないという安心感は、この金額ならではのものです。
それでも、大金持ちや、一生働かなくていい金額だとまでは言えません。
理由は主に二つあります。
一つは、上には上がいるということです。
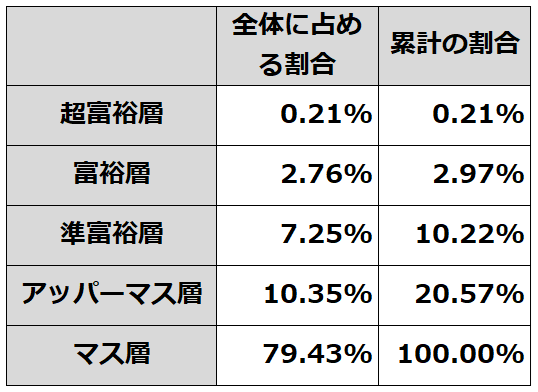
5000万円と言っても、所詮は準富裕層の入り口でしかなく、8000万円、9000万円と保有している人たちがいます。
さらに、その上には1億円以上の富裕層、5億円以上の超富裕層がいます。
彼らと比較すれば、5000万円の準富裕層などちっぽけな存在でしかありません。
もう一つは、手取りの減少です。
近年の社会保険料の負担増大は、会社員の可処分所得を圧迫しています。
加えて物価の上昇が続いており、資産を増やしたところで、そこまで生活が豊かになった実感を得られずにいます。
資産収入などがある世帯ならば、マス層の人たちと比較して経済的には恵まれているものの、安易に生活を大きくできず、油断ならない状況にあります。
2.資産の減り方も激しくなる
資産5000万円の世界の意外な現実2つ目は「資産の減り方も激しくなる」ことです。
多くの動画では、資産が増えるほど増加スピードも加速すると語られます。
同じ利回りでも、元手が大きくなれば、増える金額がどんどん大きくなっていくからです。
実際、資産形成が軌道に乗ってくると、給与収入だけでは届かないペースで資産が積み上がっていき、時には資本主義がバグったような加速を見せることもあります。
私自身も、月に30万円程度の貯金を捻出するのがやっとだったところから、投資のおかげで月に200万円以上の資産増加を経験するに至りました。
しかし、資産増加スピードの加速は、裏を返せば下落幅も同じように大きくなるということでもあります。
もしリーマンショック級の大暴落が起きれば、資産の半分を一気に失うかもしれません。
つまり、資産の増加に伴い、従来は経験したことのない規模の資産減少にも直面することが増え、精神的な負担も想像以上に大きくなっていくのです。
それでも、長期的に見れば、こうした波を乗り越えた先に資産の増加が待っています。
短期的な下落にどう耐えるかが、その後も資産形成を続けられるかどうかを左右します。
3.お金を使えない心理的ブロック
資産5000万円の世界の意外な現実3つ目は「お金を使えない心理的ブロック」です。
5000万円を貯めるまでの過程で、節約や倹約が習慣として身についているため、いざお金を使う場面になると、抵抗感や罪悪感を覚えてしまう人が少なくありません。
貯める力を鍛えすぎた結果、使う力がなかなか育たないというギャップが生まれてしまうのです。
例えば、以前から欲しかったものや行きたかった旅行を目の前にしても、「まだ早いのではないか」「今使わなくてもいいのではないか」とためらってしまう人もいます。
また、5000万円よりも多い金額を新しい目標にしている場合は、「まだ目標に届いていないから使えない」という心理に陥りやすくなります。
目標を上方修正し続けることで、いつまで経っても使うタイミングが訪れないという状態に陥ってしまう人もいます。
さらに、老後の不安から資産を取り崩せず、結果として多くの資産を使いきれないまま生涯を終えるケースが多いことも指摘されています。
つまり、貯めることには成功したのに、使うことには失敗してしまう人がいるのです。
4.周囲とお金の話がしづらくなる
資産5000万円の世界の意外な現実4つ目は「周囲とお金の話がしづらくなる」ことです。
資産規模が大きくなると、税金や相続、市場動向といった話題への関心が周囲とずれていき、気軽に相談できる相手が減っていきます。
実際、友人や同僚との会話でも、給料や節約の話にはうなずけても、資産運用や相続の話になると、温度差を感じてしまう人もいるようです。
その背景には、奢り・嫉妬・無心や投資詐欺への警戒があります。
たとえば、「この人はお金を持っている」と知られてしまったが最後、会うたびにたかられてしまう、といった話は珍しくありません。
また、投資詐欺のターゲットにされるリスクもあるため、資産があることを積極的に話せなくなる人も多いようです。
その警戒心から、資産があることが周囲に伝わらないよう、服装や持ち物、住まいなど、日常のさまざまな場面で気を配りながら生活しているという声もあります。
中には、家族にすら、正確な資産額を伝えていないという人もいるほどです。
お金は増えているのに、自由に振る舞える範囲はむしろ狭くなってしまったと感じる人もいるのです。
ちなみに、私は両親にだけ資産額を伝えていますが、周囲の人間には自分の資産形成に関して全く話をしないようにしています。
5.働き方は選択できない
資産5000万円の世界の意外な現実5つ目は「働き方は選択できない」ことです。
よくある動画では、「5000万円を達成すると働き方を自分で選択できるようになる」と紹介されています。
資産収入で生活費の多くををカバーできるようになるため、フルタイム勤務を継続する必要性が低下するからだと説明されることが多いです。
そして、例えば「週3日勤務への変更」「時短勤務」「残業の拒否」といった、収入の減少を許容した上での労働条件の変更が、現実的な選択肢として可能になると言うのです。
ただ、実際のところ、ここまで大胆に働き方を変えられる人が、どれだけいるでしょうか。
多くの人にとって、5000万円という資産は、まだ生活の主軸を支えるほどの金額ではありません。
時短勤務や残業の拒否によって収入が減れば、資産形成のペースそのものが鈍ってしまいますし、家族がいれば、その決断はさらに難しくなります。
せいぜい無理に出世レースに参加する必要はなくなり、周囲に迷惑にならない程度にペースダウンをする程度に留まるのではないでしょうか。
よって、多くの人が思い描くほどの劇的な自由は、まだ手に入らないのが実情です。
6.資産の増加は幸福に直結するわけではない
資産5000万円の世界の意外な現実6つ目は「資産の増加は幸福に直結するわけではない」ことです。
多額の資産を築いた人は、それだけで幸せを感じられているかというと、そう単純でもありません。
5000万円という金額は、生活の選択肢を広げ、ストレスを減らしてくれる一方で、それが幸せを保証してくれるとは限りません。
実際、幸福感には健康や人間関係、時間の使い方といった、お金以外の要素が大きく関わっているとも言われています。
また、資産を増やすこと自体が目的になってしまうと、次から次へと高い目標を設定してしまい、いつまで経っても「まだ足りない」という感覚から抜け出せなくなります。
つまり、資産が増えているのに、幸福は感じられず、お金の不安が消えない不思議な感覚に襲われるのです。
資産形成は、あくまで選択肢を広げるための手段であり、お金を増やすこと自体を目的にしてしまうと、いくら貯めても心が満たされない状態が続くので、注意が必要です。
資産5000万円到達のシミュレーション
ここまで、資産5000万円という世界は、決して良いことばかりではない現実があることを見てきました。
だからと言って5000万円を貯めないほうがよいということはありません。
まずは、ざっくりとした5000万円への道のりをご紹介します。
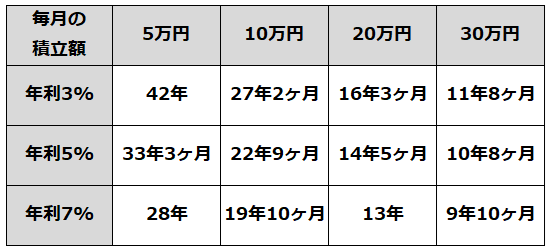
今回は、月の積立額と運用利回りによって、到達までの年数がどれだけ変わるのか、実際のシミュレーションで比較してみます。
毎月の積立額が5万円の場合、年利3%では42年かかります。同じ5万円でも、年利5%なら33年3ヶ月、年利7%なら28年まで短縮されます。
一方、積立額そのものを増やすと、期間はさらに大きく変わります。
年利5%で運用した場合、月5万円なら33年3ヶ月かかりますが、月10万円なら22年9ヶ月、月20万円なら14年5ヶ月、月30万円まで積み立てられれば10年8ヶ月まで縮まります。
つまり、積立額を増やすことと、利回りを高めることを組み合わせるほど、5000万円までの期間は大きく縮まっていきます。
実際、月5万円・年利3%の42年と、月30万円・年利7%の9年10ヶ月を比べると、期間に4倍以上の差が生まれます。
また、資産形成を早く始めるほど複利の効果も大きくなっていくため、時間そのものが大きな武器になるのです。
資産5000万円達成のために必要なこと
では、次に、資産5000万円達成のために、実際に何をすればいいのかを見ていきます。
ポイントは大きく3つ、収入を増やすこと、支出を最適化すること、そして貯蓄と運用を仕組み化することです。
収入については、副業よりもまず、私は昇給や転職による本業の収入増加を優先すべきだと考えています。
本業を軸にできなければ、その仕事に本業としての価値がないとも言えるからです。
その上で、余裕があれば副業や配偶者の就労も組み合わせ、収入源を複数持つと資産形成を有利に進められます。
支出については、まず住居費や保険、スマホ代、車といったド定番の固定費を見直します。
ただし、世の中の大半の人が貯金できない最大の理由は、お金の使いすぎです。
だからこそ、「最適化」という甘い言葉に甘んじず、飲み会や外食、洋服や娯楽なども本当に必要なもの以外は我慢するという覚悟が必要になります。
昇給しても支出を増やさないようにすることも、貯金を増やし続けるためには欠かせません。
最後に、貯蓄と運用を仕組み化します。
給与が入ったら先に貯蓄分を差し引く先取り貯蓄を基本にし、新NISAやiDeCoといった非課税制度で積み立てていけば、意志の力に頼らなくても自然と資産が積み上がっていきます。
資産を増やすのに特別な魔法はなく、地道な道を歩むのみです。
運用先は全世界株式やS&P500といったインデックス投資が王道です。
あわせて、生活費の半年から1年分は現金で確保し、暴落時にも投資を続けられるようにしておきます。
そして、これを長く続けるためには、短期の値動きに振り回されない仕組みも欠かせません。
積立や投資を自動化し、資産状況を頻繁にチェックしすぎないことも一つの工夫です。
何より「なぜ貯めるのか」という目的を先に明確にしておくことが、挫折せずに続けるための土台になります。
5000万円を貯めた後の2つの道
1.さらに資産を増やしていく道
5000万円という水準に到達した後、多くの人は大きく2つの道に分かれていきます。
一つ目の道は、5000万円からさらに資産を増やし、1億円以上の富裕層を目指す道です。
そもそも、必要な資産額は人や世帯によって異なります。
5000万円で十分だと感じる人もいれば、1億円あっても足りないと感じる人もいます。
生活水準や家族構成、将来にかかる支出の見込みによって、必要な金額は大きく変わるからです。
もし5000万円ではまだ足りないと感じるなら、その後も資産を増やすために努力を続けることになります。
ただし、ここから先は、これまでの5000万円とは違い、比較的短い時間で資産を増やしていくことができます。
すでに投資をしているのであれば、運用資産そのものが大きく育ってきているからです。
複利の力と、入金を続ける力さえあれば、1億円という金額も、決して夢ではありません。
一方で、あえて無理をしてリスクの高い投資に手を出す必要はありません。
これまでと同じ運用方針を続けるだけで、資産は自然と積み上がっていきます。
2.FIREを目指す道
もう一つの道は、資産を大きく増やすことよりも、早期リタイア、つまりFIREを目指す道です。
私も早期リタイア志向者であり、FIREを目指したい気持ちを持っています。
ただ、5000万円で即FIREというのは個人的には勇気が必要で、先送り状態になっています。
理由は、資産を維持できるか疑問視していることです。
5000万円を全額投資したと仮定すると、4%取り崩して税引き後なら160万円で生活できるかどうかです。
さすがに完全リタイアには厳しい金額です。
しかし、サイドFIREやバリスタFIREのように、資産からの収入に加えて、無理のない範囲で働き続けるハイブリッドな生き方を選べば、成立する可能性はあるでしょう。
フルタイムで働き続けるのではなく、労働時間を減らすことは、資産の維持だけでなく、リタイア後のやりがいの確保や孤独の回避といった副産物もあり、メリットがあります。
また、いつか来るであろう暴落への対策としても悪くありません。
資産を増やす道にせよ、FIREを目指す道にせよ、共通して言えるのは、正解は資産額そのものではなく、自分がどんな生活を望むかによって決まる、ということです。
まとめ
以上『日本人の9割は届かない!金融資産5000万円の世界の意外な現実【貯める方法|FIRE】』でした。
いかがでしたか?
5000万円という資産は素晴らしい目標である一方で、達成すればすべての悩みが解決するわけではありません。
インフレ、暴落のリスク、そして自分自身のお金に対する心理といった現実を知らないまま突き進むと、せっかく資産を築いても、心から安心できない状態に陥ってしまいます。
だからこそ伝えたいのは、こうした世界が待っている現実をあらかじめ理解した上で、資産形成を続けていってほしいということです。
金額を目標とするのではなく、何のためにお金を貯めているのかを明確にすべきです。
目的が明確になれば、お金の不安に振り回される時間は確実に減っていき、自分のために使える額も増えていくでしょう。
以下関連記事です。
7000万円に辿り着いても1億円まで到達できない壁の存在をご存じでしょうか?7000万円に辿り着いても1億円まで到達できない壁の存在をご存じでしょうか?
 https://likeaferiado.com/2026/08/10/fuyusou-7000manen-kabe/
「貯金3000万円で人生変わる」という説はウソだったことを、実際に達成者が暴露しています。
金融資産7000万円達成して3ヶ月が経過したのですが、いろいろと予想外の変化が生じたのでご紹介します。
←こちらのクリックをお願いします。
