富裕層には到達できない金融資産7000万円の壁【億り人/FIRE】

どうも。『毎日が祝日。』いわいです。
私は今年2026年2月、51歳で金融資産7000万円に到達しました。
ただ、そこから1億円に向かうにつれて、モチベーションが下がり、なぜか足取りが重くなっていくのを感じています。
これはあくまで私個人が感じたことなので、参考程度に聞いてもらえればと思います。
準富裕層から富裕層に向かう間には、数字だけでは説明できない壁があるようです。
そこで今回は、7000万円から1億円に到達できない7つの理由をご紹介します。
すでに7000万円前後まで資産を築いた人やこれから資産形成を始めようとしている人は、ぜひ参考にしてください。
 ←こちらのクリックをお願いします。
そもそも「7000万円の壁」とは何か?
野村総研の分類によると、純金融資産が5000万円を超えると「準富裕層」、1億円を超えると「富裕層」と呼ばれます。
画像は、資産形成界隈ではおなじみの「富裕層ピラミッド」です。
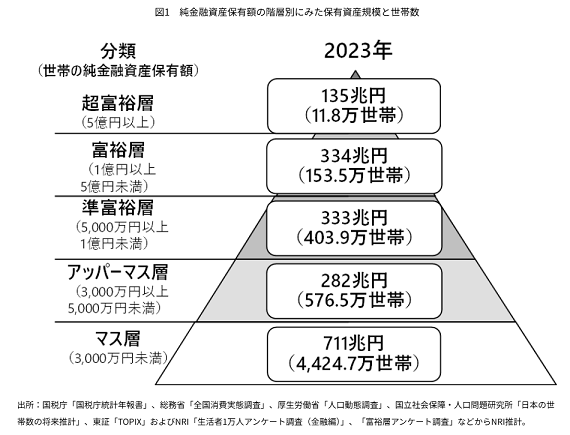
7000万円という金額は、ちょうどこの準富裕層の中間あたりに位置しており、富裕層まではまだ距離がある水準です。
準富裕層以上の世帯数は日本の全世帯の約10%、富裕層以上は約3%ですので、7000万円ともなると感覚的には上位7%くらいにまで絞り込まれるのではないかと思います。
ここまで来れば、1億円に到達することなどたやすいのではないかと思われるかもしれません。
しかし、私にとってはあまりに高すぎる壁が存在しており、1億円の到達は難しいだろうと感じています。
ここからは私個人が感じた主観的な感想がメインとなりますので、参考程度に聞いてください。
もしかしたら、中には共感をいただける内容があるかもしれません。
1.現金比率が高い
富裕層には到達できない金融資産7000万円の壁1つ目は「現金比率が高い」ことです。
私自身の資産構成を振り返ると、現金の比率は63%ほどになっています。
7000万円という金額のうち、半分以上が現金や預貯金という形で保有されている状態です。
安心感という面では大きな支えになってくれていますが、資産を増やすという観点では、この比率の高さが足かせになっているように感じています。
資産形成に積極的な層だと、現金比率が10%前後まで抑えられており、ほぼ投資に回している実態もあります。
同じ7000万円でも、運用に回している比率が高い人と、現金で持っている比率が高い人とでは、数年後の資産額に差が出てくることは想像に難くありません。
もちろん、現金比率が高いこと自体が悪いわけではないと思っています。
メンタルの弱い私のような人間にとっては相場の急落局面でも慌てずにいられますし、まとまった支出が必要になったときにもすぐに対応できます。
ただ、1億円という水準を目指す上では、この安心感と引き換えに、資産が増えるスピードそのものを自分で抑えてしまっている面があると感じています。
2.収入が少ない
富裕層には到達できない金融資産7000万円の壁2つ目は「収入が少ない」ことです。
51歳で7000万円という資産を築くまでには、それなりの年数がかかっています。
収入がとびぬけて多いわけではなく、毎月の給与から捻出できる貯蓄や投資の金額にはどうしても上限があります。
同じ期間で資産を増やそうとしても、収入に余裕がある人と比べると、積み上げられる原資そのものに差が生まれてしまいます。
運用によって資産を増やす方法もありますが、そもそも投資に回せる金額が少なければ、複利の効果を最大限に活かすことも難しくなります。
その結果、収入がそこまで多くない場合は、支出を切り詰めて捻出した金額をこつこつ積み上げていくしかなく、どうしても時間がかかってしまいます。
私のように50歳を過ぎると、ここから劇的な給与の増額も期待できませんし、むしろ減っていく可能性のほうが高いくらいです。
ここから1億円を目指すとなると、収入の少なさがそのまま資産増加の伸び悩みにつながっていると感じます。
3.仕事のやりがいを感じられない
富裕層には到達できない金融資産7000万円の壁3つ目は「仕事のやりがいを感じられない」ことです。
資産を築いてきた原資は、これまで会社から得てきた給与によるところが大きいですし、これからも当分は給与に頼らざるを得ない状況です。
ただ、7000万円という水準まで来ると、これまでのように仕事に対して前向きな気持ちを保ち続けることが、少しずつ難しくなってきました。
日々の業務に慣れきってしまい、新たな挑戦への熱意は薄れ、成長の意欲も無くなってきました。
給与という原資を長く得続けるためには、仕事に対する熱量をある程度維持していく必要があります。
しかし、やりがいを見いだせない状態が続き、もはや日々の仕事は惰性でしかありません。
「あと何年こんな生活を続ければ、辞めることができるのか」を計算し続けるような毎日を送っている始末です。
このような精神状態で何年も踏ん張り続け1億円を目指すには、正直なところ簡単なことではないと感じています。
4.会社や仕事への不満が我慢できない
富裕層には到達できない金融資産7000万円の壁4つ目は「会社や仕事への不満が我慢できない」ことです。
仕事というものは、当然ながら自分の思い通りになることなどほとんどありません。
急なクライアントからの依頼やトラブルは常につきまとい、時には理不尽だと感じる場面もあります。
本来であれば、それをどう乗り越えていくかが成長につながっていくはずです。
しかし、そうした状況を以前のように受け入れられなくなってきている自分がいます。
若い頃であれば「これも経験のうち」と割り切れていたようなことでも、今は素直に飲み込めず、心の中に引っかかりとして残ってしまいます。
気づけば、常にストレスの溜まっている状態が続いているのが実感です。
不満そのものは、どんな仕事にもついて回るものだと思います。
ただ、それを受け流せていた頃と比べると、今の自分は明らかに我慢の利く範囲が狭くなっています。
この状態のまま1億円の達成まで働き続けることは、正直なところ難しいのではないかと感じています。
5.年齢が高く、転職が難しい
富裕層には到達できない金融資産7000万円の壁5つ目は「年齢が高く、転職が難しい」ことです。
50代ともなると、定年までの時間が視野に入り、現役として働ける期間そのものが確実に短くなってきています。
そして収入が少ないため、1億円に届くにはできるだけ長く働き続ける必要がありますが、残された時間が短いということは、本来であれば今まで以上に踏ん張らなければならない局面のはずです。
それにもかかわらず、実際の自分はモチベーションが上がるどころか、日々のストレスばかりが積み重なっていく状態にあります。
時間が少なくなるほど気力が湧いてくるわけではなく、むしろ焦りだけが先に立ってしまうというのが実感です。
だったら、精神的な負担を減らせるような仕事に移るという選択肢もあるはずです。
しかし、現在の給与を維持したままの転職は、50歳を過ぎればほぼ不可能に近く、収入減は避けられないというのが現実です。
ただでさえ働ける時間が限られているところに収入まで下がってしまえば、残りの期間で1億円に到達する道筋はさらに狭くなってしまいます。
それに加えて、今から新しい環境に飛び込み、一からやり直すだけの気力を、限られた時間の中で立て直せるのかという疑問もあります。
時間が短いからこそ大きな決断がしにくくなるという、なんとも皮肉な状態に置かれているように感じています。
今の会社に留まるにしても、転職するにしても、この状態で1億円を目指し続けるのは、簡単なことではないと感じています。
6.早期リタイア志向が強い
富裕層には到達できない金融資産7000万円の壁6つ目は「早期リタイア志向が強い」ことです。
1億円という夢を持ち続けている一方で、「早期リタイアしたい」という、もっと現実的な目標も同時に抱えています。
この二つは本来、両立するものかもしれませんが、自分の中では少しずつ天秤にかけられるようになってきました。
早期リタイアに1億円という金額が必要かと問われると、金額が多いに越したことはないものの、必須ではないというのが正直なところです。
実際、私以外にも1億円に到達しないままFIREを実現している人はいます。
そうした人たちを見ていると、1億円という数字そのものが、早期リタイアの絶対条件ではないことがよくわかります。
そう考えると、資産を増やし続けることよりも、限られた時間の中で人生において何を成し遂げるかのほうが、自分にとって重要なのではないかという気持ちが強くなっています。
今の自分は、1億円を目指してさらに働き続ける道よりも、今ある資産で早期リタイアに踏み切る道のほうへ、気持ちが傾いています。
あなたはいくつ当てはまりますか?
ここまで6つの壁を振り返ってきましたが、あなたはいくつ当てはまりましたか。ここで一度、簡単に振り返ってみます。
・現金比率が高く、資産の増えるスピードが遅い
・収入が少なく、純資産の積み上がりに時間がかかる
・仕事にやりがいを感じられなくなっている
・会社や仕事への不満を、以前ほど我慢できなくなっている
・年齢が高く、転職による収入維持が難しい
・早期リタイアという選択肢のほうに気持ちが傾いている
もし3つ以上当てはまるようであれば、1億円という数字よりも先に、別の壁にぶつかっている可能性があります。
そして、もう一つの要因が残っていますので、ご紹介します。
7.独身であること
富裕層には到達できない金融資産7000万円の壁7つ目は「独身であること」です。
ここまで振り返ってきた6つの壁は、どれも単独で存在しているわけではなく、実はすべてがこの7つ目の要因によってつながっているのではないかと、自分なりに感じるようになりました。
現金比率が高くても、収入が少なくても、仕事にやりがいを感じられなくても、それでも家族のために踏ん張り続ける人はいます。
しかし独身の場合、支出そのものが少なく、必要になる資金の総量もそれほど大きくないため、無理をしてまで踏ん張る理由が自分の中に見つかりにくいというのが正直なところです。
必要な生活費も、老後に備えるべき金額も、独身であれば家族を持つ場合と比べて総じて少なく済みます。
7000万円という資産があれば、自分一人の暮らしを支えるには十分な水準です。
支出が少なく、必要な資金も少ないという状態は、本来であれば独身ならではの強みのはずですが、この強みが「これ以上増やさなくても困らない」という安心感につながり、1億円を目指す動機を弱めてしまっているように感じます。
仕事への不満や年齢による焦りといった壁にぶつかったとき、支えてくれるはずの「頑張る理由」が薄いために、そのまま心が折れてしまう。
これが、自分にとっての7000万円の壁の正体なのだと思います。
この条件は、必ずしも独身に限った話ではないのかもしれません。
子供のいない夫婦世帯や、子育てがすでに終わった世帯、住宅ローンを完済した世帯なども、支出の少なさや必要資金の総量という意味では独身に近い状況にあると感じます。
支出の見通しが立ちやすく、これ以上増やさなくても暮らしていける状態にあるという点で、根っこの部分は共通しているのではないでしょうか。
もちろん、これは私自身の感じ方であり、独身であれば誰もが同じように感じるとは限りません。
ただ、6つの壁それぞれにぶつかったとき、最後にもう一段踏ん張れるかどうかを分けているのは、支出や必要資金の少なさという独身のメリットそのものが、同時に「そもそも増やす必要があるのか」という問いを生んでいるからなのではないかと感じています。
「7000万円の壁」とどう向き合うか?
ここまで7つの壁を振り返ってきましたが、それではこの壁とどう向き合っていけばよいのでしょうか。
まず大切にしたいのは、自分自身の目線で目標を定めるということです。
周囲が1億円を目指しているから、SNSで富裕層という言葉をよく見かけるから、といった他人との比較のために1億円以上を目指すのは、少し違うのではないかと感じています。
人生は、お金を多く貯めたほうが勝ちというゲームではないはずです。
一方で、1億円という金額が本当に必要な人であれば、無理にリタイアへ舵を切るのではなく、目指し続けるべきだとも思います。
家族を養う必要がある人、将来的に必要な支出が明確に見えている人にとっては、7000万円というラインはまだ通過点にすぎません。
物価上昇によって必要な金額が変わる可能性がある点も、頭の片隅には置いておきたいところです。
ただ、50歳を過ぎ、残された現役の時間が短くなってきていることを実感している今、その限られた時間を資産を増やすことだけに使ってよいのか、という問いも同時に浮かんできます。
資産の金額よりも、残された時間をどう生きたいかを見極めることのほうが、自分にとってはずっと大切なのだと思います。
まとめ
以上『富裕層には到達できない金融資産7000万円の壁【億り人/FIRE】』でした。
いかがでしたか?
現金比率や収入といった数字の壁、仕事へのやりがいや不満、年齢による焦り、そして早期リタイア志向。
その根っこには、独身であることによる支出の少なさが関係していました。
1億円を目指すべきかどうかに、正解はないのだと思います。
大切なのは、他人と比べず、残された時間の中で自分がどう生きたいかを見極めることです。
7000万円という数字は壁であると同時に、これからの生き方を選び直すための、一つの分岐点なのかもしれません。
以下関連記事です。
「貯金3000万円で人生変わる」という説はウソだったことを、実際に達成者が暴露しています。

 https://likeaferiado.com/2026/07/08/chokin-3000manen-koeru/
金融資産7000万円達成して3ヶ月が経過したのですが、いろいろと予想外の変化が生じたのでご紹介します。

たとえ資産が7000万を超えても、ただ会社を辞めたいだけの安易なFIREは考え直すべきです。
←こちらのクリックをお願いします。
